ITR 2026 · PROPRIEDADES > 100 HA
Sua Fazenda Acima de 100 Hectares Está Segura no ITR 2026?
A Receita Federal agora cruza dados com o IBAMA, o INCRA e as Prefeituras em tempo real
Para propriedades rurais acima de 100 hectares, a entrega da Declaração do ITR (DITR 2026) não é um simples formulário contábil: é um processo de governança fiscal e fundiária integrada.
Neste ciclo, dois equívocos colocam em risco o caixa e o patrimônio do produtor:
DOIS RISCOS FISCAIS
Entre Pagar Imposto a Mais e Tomar 75% de Multa
Declarar a fazenda de porteira fechada tributa pastos, lavouras, currais e silos que são legalmente isentos.
Declarar a terra abaixo da tabela municipal sem laudo técnico aciona o cruzamento da Receita com o SIPT — arbitramento de ofício com multa de 75% a 150% mais juros Selic.
O LAUDO PREVALECE
A Tabela do Município Não É a Palavra Final sobre o Seu Solo
A pauta do SIPT reflete apenas uma média genérica municipal — não conhece a sua terra.
A jurisprudência do CARF confirma: o Laudo Técnico de Avaliação individualizado, elaborado por Engenheiro Agrônomo conforme a NBR 14.653-3 com ART, anula o arbitramento genérico da Prefeitura.
ATENÇÃO
CAR Ativo Não Basta para a Reserva Legal no ITR
Desde a Lei nº 14.932/2024, o CAR passou a ser a base para apurar as áreas não tributáveis do ITR — o ADA não é mais exigido.
Mas a Reserva Legal precisa estar regularmente registrada no CAR ou averbada na matrícula, conforme as regras aplicáveis — e a Receita Federal pode exigir comprovação dessas informações em procedimento fiscal.
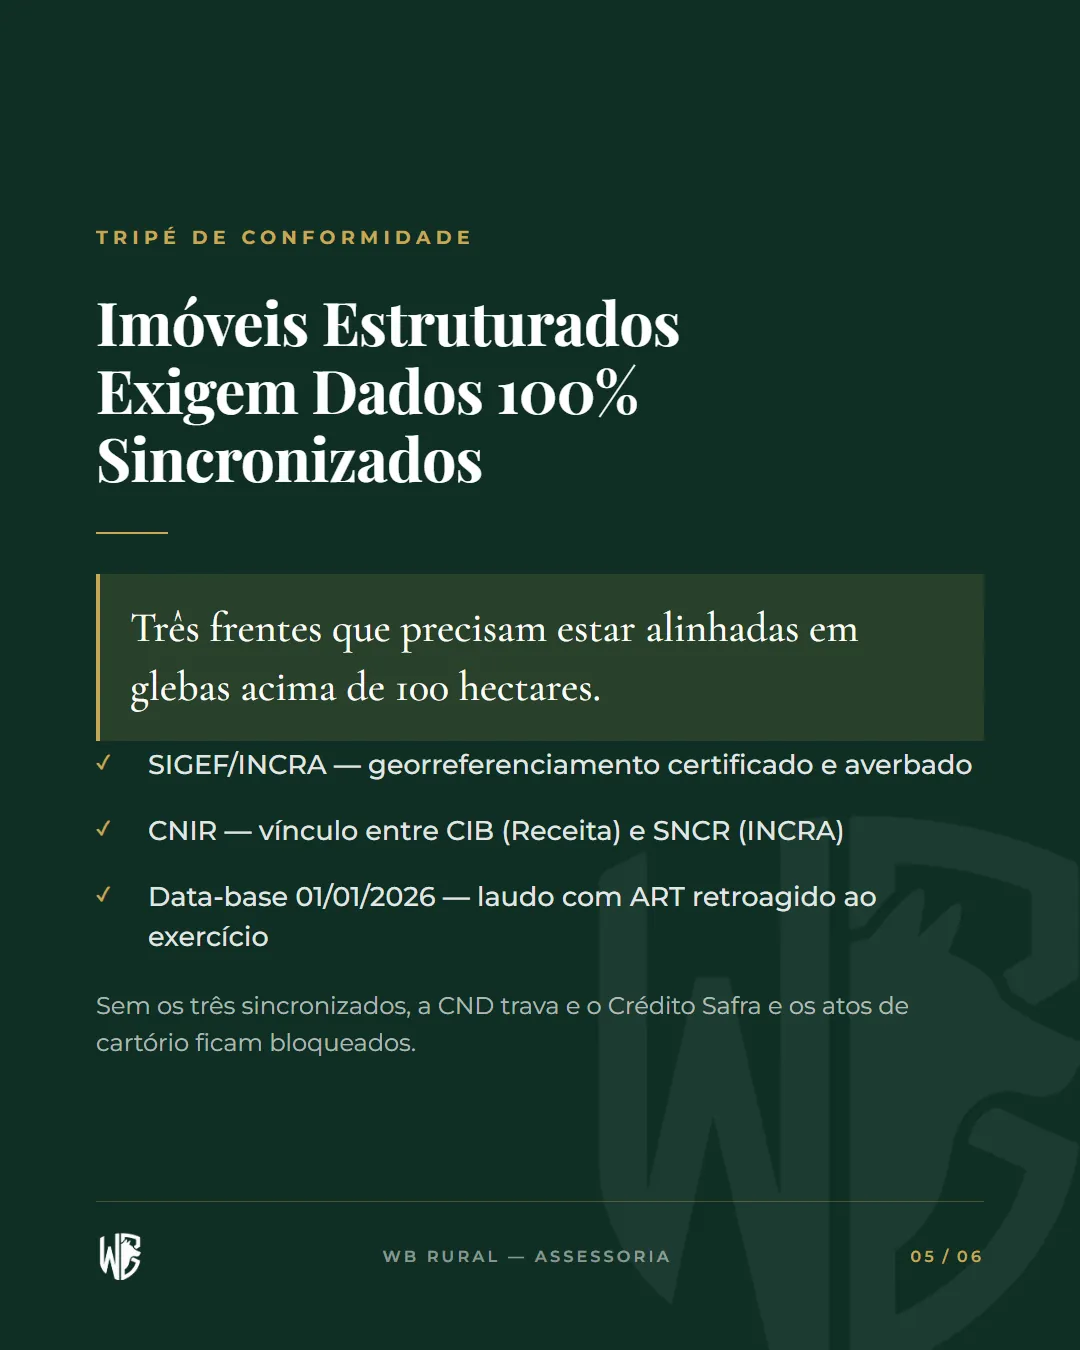
TRIPÉ DE CONFORMIDADE
Imóveis Estruturados Exigem Dados 100% Sincronizados
Três frentes que precisam estar alinhadas em glebas acima de 100 hectares.
- SIGEF/INCRA — georreferenciamento certificado e averbado
- CNIR — vínculo entre CIB (Receita) e SNCR (INCRA)
- Data-base 01/01/2026 — laudo com ART retroagido ao exercício